
Hypotheekadvies
Jouw eerste woning begint met een goed plan.
Een eigen woning kopen is een belangrijke mijlpaal, maar brengt ook veel financiële vragen met zich mee. Hoeveel kun je lenen? Hoeveel eigen geld heb je nodig? En welke hypotheek past bij jouw situatie? Wij helpen je inzicht te krijgen in je mogelijkheden, zodat je goed voorbereid en met vertrouwen de stap naar jouw eerste koopwoning kunt zetten.
Waarom hypotheekadvies?
Een huis kopen is meer dan alleen een hypotheek afsluiten
Bij het kopen van een woning komen veel financiële keuzes kijken. Hoeveel kun je verantwoord lenen? Hoeveel eigen geld heb je nodig? En welke hypotheek past het beste bij jouw huidige situatie én je toekomstplannen?
Wij helpen je om inzicht te krijgen in je mogelijkheden en de verschillende hypotheekvormen. Daarbij kijken we niet alleen naar wat je nu kunt betalen, maar ook naar wat financieel verstandig is op de lange termijn.
Zo maak je met vertrouwen een keuze die past bij jouw leven en jouw toekomst.
Welke hypotheek past bij jou?
De juiste hypotheek begint bij inzicht in jouw mogelijkheden
Een woning kopen is een grote financiële beslissing. De hypotheek die je kiest, heeft invloed op je maandelijkse uitgaven, je financiële ruimte en de manier waarop je vermogen opbouwt. Maar welke hypotheekvorm past bij jou?
Er zijn verschillende hypotheekvormen, elk met eigen kenmerken, voordelen en aandachtspunten. De ene vorm biedt meer zekerheid over je maandlasten, terwijl de andere ervoor zorgt dat je de hypotheekschuld sneller aflost. Welke keuze het beste is, hangt onder andere af van je inkomen, je spaargeld, je toekomstplannen en de maandlasten die je comfortabel kunt dragen.
Hieronder leggen we de belangrijkste hypotheekvormen uit, zodat je de verschillen beter begrijpt.
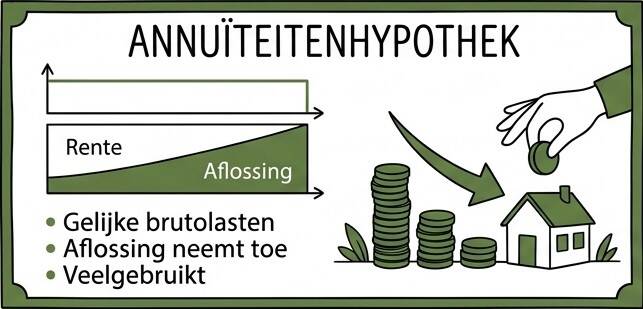
De annuïteitenhypotheek
Je betaalt iedere maand een vast bruto bedrag bij een gelijkblijvende rente. In het begin betaal je vooral rente en los je steeds meer af naarmate de looptijd vordert.
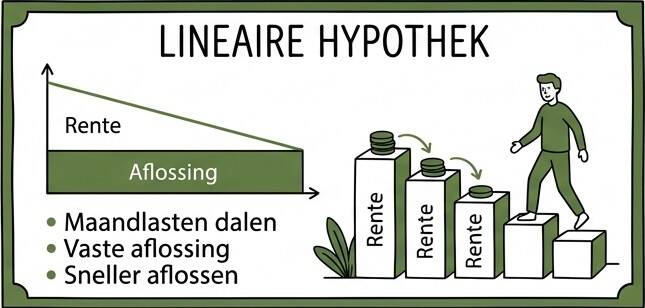
De lineaire hypotheek
Je lost iedere maand een vast bedrag af. Hierdoor dalen je hypotheekschuld en rentelasten geleidelijk, waardoor je maandlasten in de loop van de tijd lager worden.
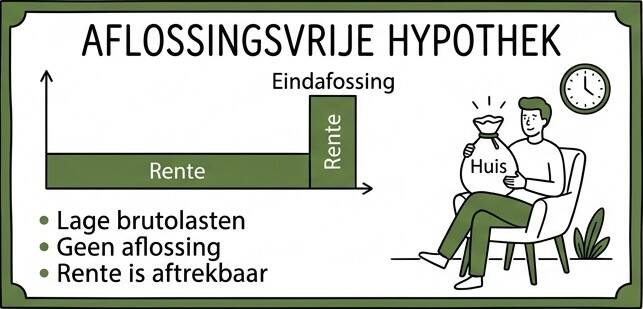
De aflossingsvrije hypotheek
Je betaalt tijdens de looptijd in principe alleen rente en lost niet automatisch af. Daardoor zijn je maandlasten lager, maar moet je zelf rekening houden met de terugbetaling van de hypotheekschuld.
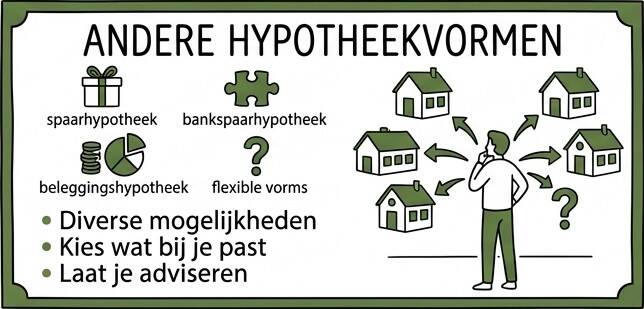
Andere hypotheekvormen
Naast de meest voorkomende hypotheekvormen bestaan er ook spaar-, bankspaar-, leven- en beleggingshypotheken. Ontdek hoe deze constructies werken en welke aandachtspunten erbij komen kijken.
Hoe werkt hypotheekadvies?
Van eerste kennismaking tot inzicht in jouw mogelijkheden
Een hypotheek afsluiten kan ingewikkeld lijken, zeker wanneer je voor het eerst een woning wilt kopen. Daarom maken we het proces zo overzichtelijk mogelijk. We nemen de tijd om jouw situatie te begrijpen, leggen de mogelijkheden helder uit en helpen je om de verschillende opties tegen elkaar af te wegen.
Klaar om jouw mogelijkheden te ontdekken?
Je hoeft niet alles al te weten voordat je contact opneemt. Of je nu net begint met oriënteren of al een woning op het oog hebt: we helpen je graag om meer inzicht te krijgen in jouw situatie.
Adres
Theresiastraat 8,
2593 AN Den Haag
Contact
Tel: 070 312 0100
Nood: 06 15698745
Info@VanWechem.nl
Openingstijden
Ma - Vr: 9.00 - 17.00 uur
Zaterdag: 10.00 - 15.00 uur
Zondag: Gesloten (enkel indien nood)
Sociale media
Maak jouw eigen website met JouwWeb